

免费咨询电话:400-8789-888
免费咨询电话:400-8789-888
TEAM

400-8789-888
2026-09-23 13:39:53 文章来源:北京冠领律师事务所 字体: [ 大 中 小]
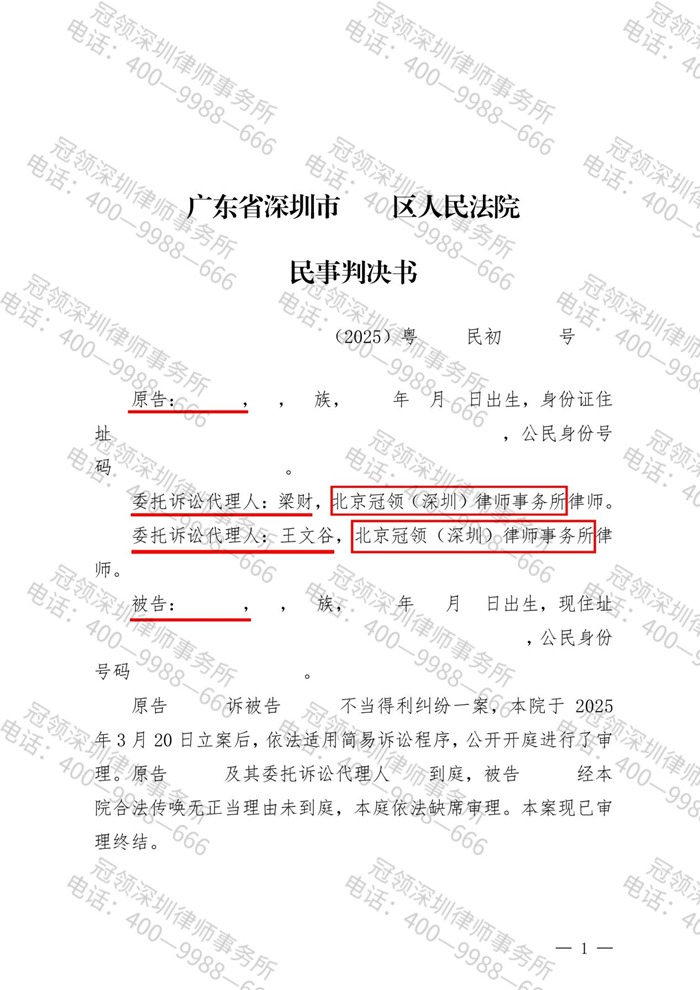
2024年,深圳的穆先生借款26天,支付了13万余元利息,不仅遭遇“砍头息”,还遭遇高利贷。穆先生为此委托北京冠领(深圳)律师事务所代理维权。冠领律师紧扣利息约定的违法性,依据不当得利规则,于2025年11月为穆先生追回12.9万元。
2024年11月2日,穆先生为解决资金周转难题向李先生借款。双方一周内口头达成了两笔借款合意:穆先生总计借款45万元,日息两分,利息需预先从本金中扣除。李先生扣除10.7万元利息后,实际转账34.3万元。
同年11月28日,穆先生累计还款47.5万元,他冷静下来才意识到,短短26天竟支付了13万余元利息。穆先生要求李先生返还部分利息无果,于是向冠领(深圳)律所求助,律所指派律师梁财、王文谷代理此案。
冠领律师梳理了双方的银行流水和转账记录,固定完整的资金往来证据。律师认为,李先生的操作同时存在砍头息与高利贷情形(砍头息指贷款时预先从本金中扣除利息的做法,为我国法律明令禁止)。依据民法典及民间借贷司法解释,预先扣除利息的,应当以实际出借金额认定借款本金;民间借贷利率不得超过合同成立时一年期贷款市场报价利率的四倍,超出部分法律不予保护。
本案中,穆先生支付的利息远超法律保护上限,超额部分对李先生而言属于没有合法依据获得的利益,应属不当得利。据此,冠领律师代理穆先生提起不当得利纠纷诉讼。
庭审阶段,李先生未出庭。冠领律师向法官提交相关证据,证明穆先生实际借款本金仅34.3万元,随后援引相关法律规定,围绕砍头息法律效力、利率法定上限、不当得利构成要件展开举证说理,还原李先生高利放贷、穆先生超额还款的事实。
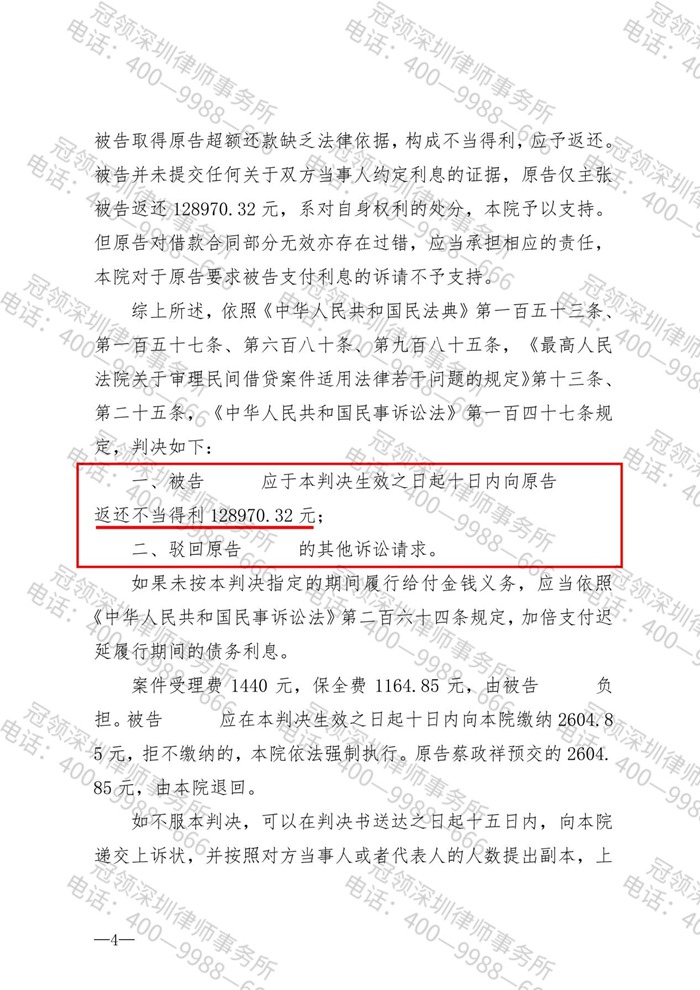
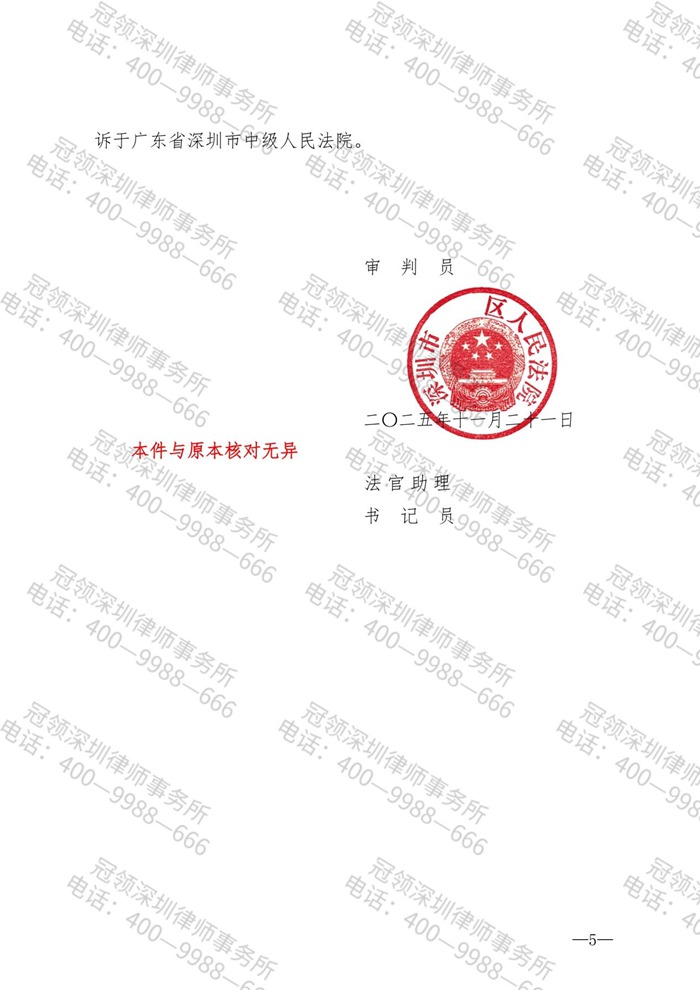
2025年11月,法院审理后采纳了冠领律师的全部代理意见,认为穆先生与李先生关于高额利息部分的约定因违背公序良俗和法律、行政法规强制性规定而无效,李先生取得穆先生超额还款缺乏法律依据,构成不当得利,故判决李先生限期向穆先生返还不当得利12.9万元。
撰稿人:郭滢
审稿人:段光平